Hypotéka s úrokem méně než 3 %? Se slovenským občanstvím ano
Strmý růst úrokových sazeb, který nastartovala Česká národní banka na konci roku 2021, rozevřel nůžky v nabídkách hypoték v Česku i za jeho hranicemi. Zatímco u nás se hypoteční sazby běžně pohybují přes 6–7 %, slovenská hypotéka může být s úrokem méně než 3 %. Jsou u nás takové podmínky nedostupné? Ne pro každého.
Slovenská hypotéka na český dům
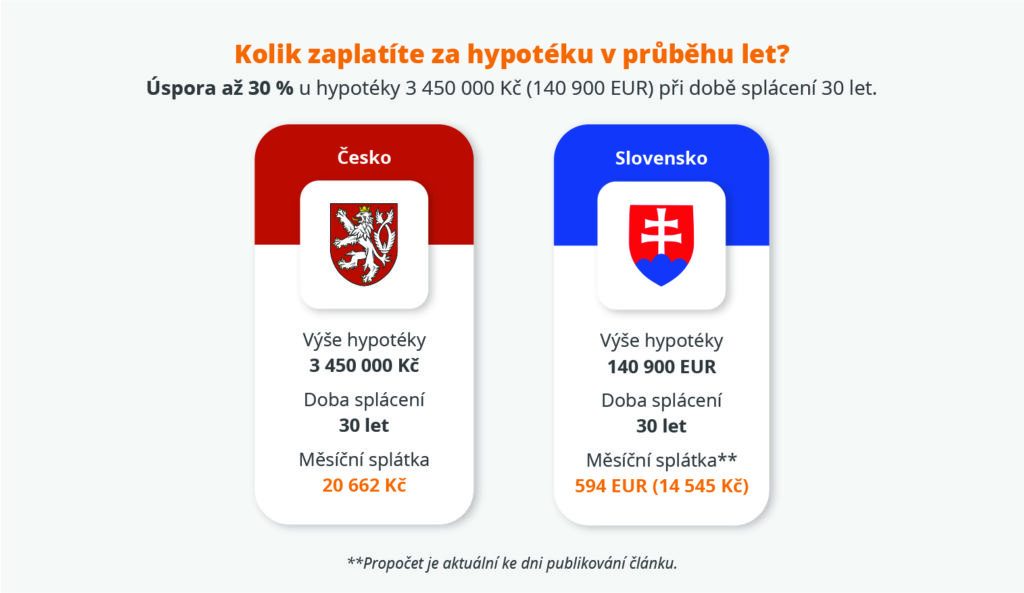
Podle dat Českého statistického úřadu žije na území České republiky téměř 100 000 Slováků, kteří si za určitých podmínek stále mohou vyřídit hypotéku na Slovensku. Při průměrné výši hypotéky přibližně 3 450 000 Kč (140 900 EUR) vám to při rozložení na 30 let přinese úspory v řádu desítek tisíc. Zatímco při 5,99% úroku, který začíná být standardem v Česku, byste spláceli každý měsíc 20 662 Kč, na Slovensku s dostupnou sazbou pod 3 % zaplatíte pouze 14 545 Kč.
„Za určitých podmínek můžou Slováci výrazně ušetřit, pokud si zařídí hypotéku na Slovensku. Proto využíváme synergie české a slovenské poradenské sítě FinGO tak, abychom klienty propojili s tou nejvýhodnější možností,” říká Petr Motáček, odborník na úvěry z FinGO.cz. Očekává, že počet zájemců o slovenskou hypotéku bude mezi Slováky žijícími v Česku dále růst.
Ručit musíte nemovitostí na Slovensku
Jakkoli jsou podmínky na Slovensku poměrně vstřícné, ani jako slovenský občan se nevyhnete určitým omezením. Patří sem hlavně potřeba ručit za hypotéku slovenskou nemovitostí. „V drtivé většině případů pak Slováci využívají jako zástavu domy nebo byty svých rodičů nebo jiných rodinných příslušníků. V menším množství pak už nějakou nemovitost na Slovensku vlastní sami,” popisuje Eva Šablová, ředitelka pro úvěry ve slovenské větvi skupiny FinGO. Upozorňuje, že od hodnoty zástavy se pak odvíjí maximální výše hypotéky, na kterou dosáhnete.
Slovenská hypotéka s českými příjmy
Zatímco zastavená nemovitost musí být na Slovensku, s příjmy je to jednodušší. „Příjem z českého zaměstnání uzná hned několik slovenských bank úplně bez problému,” uvádí Šablová.
Pokud jde o příjem, počítejte ale s odlišnými podmínkami, než jaké platí v Česku. „ČNB až do dubna 2022 nijak neregulovala maximální výši vaší hypotéky v závislosti na tom, kolik vyděláváte. Od dubna pak nesmíte splácet víc než polovinu, respektive 45 % svého čistého měsíčního příjmu v závislosti na věku. Zároveň váš celkový dluh nesmí přesáhnout 8,5násobek, respektive 9,5násobek čistého ročního příjmu,” vysvětluje český odborník na hypotéky Petr Motáček.
Na Slovensku platí jiná regulace. „Slovenská národní banka stanovila, že celková suma vašich splátek může dosáhnout maximálně 60 % vašeho čistého měsíčního příjmu po odečtení životního minima,” popisuje Eva Šablová z FinGO.sk. „Na rozdíl od českého prostředí tak dosáhnete na jiné podmínky v závislosti například na tom, o kolik dětí se staráte. Dalším limitujícím faktorem je i celkový maximální úvěrový strop, který může být nejvýše 8násobek čistého ročního příjmu Slováka,” dodává.
POZOR! Od ledna 2023 se má tento úvěrový strop na Slovensku ještě snížit. A to těm žadatelům, kteří jsou starší 40 let a plánují splácet hypotéku ještě v důchodovém věku. Národní banka Slovenska tak chce omezit nadměrné zadlužování důchodců. S přibývajícím věkem žadatele se proto uvedený úvěrový strop bude snižovat vždy o 0,25 v každém roce po čtyřicítce. Tedy už 41letý člověk dosáhne na úvěr nanejvýš do 7,75násobku příjmu. Padesátiletý už jen do 5,5násobku ročního příjmu, pokud má splatnost jeho plánované hypotéky nastat po 65. roce věku. Pro starší zájemce o hypotéku tak dojde ke snížení maximální výše úvěru přibližně o 15 %.

Každá situace je individuální
Na Slovensku stejně jako v Česku platí, že obvykle musíte přispět na nemovitost z vlastní kapsy. Od banky totiž dostanete obvykle jen 80 %, ve výjimečných případech 90 % z hodnoty zastavené nemovitosti. To může být zásadním limitem pro vás jako slovenské žadatele žijící v Česku, pokud byste se obraceli na slovenské banky.
„Je stále obvyklejší, že žadatelé ručí kupovanou nebo stavěnou nemovitostí a ještě další nemovitostí, třeba domem rodičů, a tím dosahují na lepší podmínky,” vysvětluje Petr Motáček z FinGO.cz.
„Pokud tedy nakupujete nemovitosti v Česku a nemůžete s ní ručit slovenské bance, potřebujete dostatečně hodnotnou zástavu na Slovensku. Jinak pro vás přechod ke slovenské bance nemusí být výhodný. U hypotéky vždycky platí, že každá situace je individuální a je potřeba zvážit velké množství faktorů, abyste se dostali k nejvýhodnější nabídce. Právě proto je v téhle době důležité, že dokážeme uchazeče správně nasměrovat – ať už v Česku, nebo na Slovensku,” uzavírá Petr Motáček.
Napsal/a
Petr Motáček
Po 14 letech strávených v bankovním sektoru, kde si vybudoval rozsáhlé znalosti jako osobní a později i privátní bankéř, získal cenné zkušenosti z různých oblastí finančního trhu. Pracoval s bonitní klientelou a zaměřoval se nejen na účty a úvěry, ale také na pojistné produkty. Díky této praxi se stal odborníkem na finanční produkty, což následně zúročil v roli metodika a analytika ve finančním poradenství, kde prohloubil své vědomosti. Ve FinGO.cz působí jako Senior specialista pro spotřebitelské úvěry a životní pojištění. Když zrovna nepracuje, tráví volný čas sportem, zejména fotbalem, tenisem nebo cyklistikou, které jsou jeho velkou vášní.